
Sejak 1 Oktober 2026, Shopee, Tokopedia, Lazada, dan Blibli sudah memungut PPh 22 sebesar 0,5 persen dari omzet penjual. Jika kamu jualan di salah satu marketplace itu, potongan ini muncul di alur penyelesaian transaksimu. Jika kamu affiliator yang hanya menerima komisi, ceritanya berbeda, dan perbedaan inilah yang paling sering disalahpahami.
Artikel ini menjelaskan aturan pajak marketplace 0,5 persen 2026 dari sisi dompetmu. Apa yang sebenarnya dipungut, siapa yang bebas, berapa contoh potongannya, dan apa bedanya dengan potongan atas komisi affiliator. Di akhir ada checklist yang bisa kamu kerjakan sekarang, karena pemungutan sudah berjalan.
Satu hal penting di depan. Aturan pajak marketplace 0,5 persen 2026 ini bukan pajak baru. Kewajiban pajak penjual yang selama ini dibayar sendiri akan dipungut lewat marketplace tempat ia berjualan. Yang berubah adalah jalur pemungutannya, bukan munculnya jenis pajak yang belum pernah ada.
Koreksi 2 November 2026: versi awal artikel ini menulis pemungutan dijadwalkan mulai 1 November 2026. Berdasarkan Siaran Pers DJP Nomor SP-23/2026, pemungutan sudah dilaksanakan sejak 1 Oktober 2026 (efektif 2 Oktober 2026 pukul 00.00 WIB). Artikel ini sudah diperbarui.
PPh 22 Marketplace 0,5 Persen Itu Apa, Sederhananya
PPh Pasal 22 adalah pajak penghasilan yang dipungut oleh pihak lain, bukan dibayar sendiri oleh wajib pajak. Dalam skema ini, pihak lain tersebut adalah marketplace. Ketika pembeli membayar lewat marketplace, marketplace memotong 0,5 persen dari peredaran bruto penjual, lalu menyetorkan potongan itu ke kas negara dan melaporkannya ke Direktorat Jenderal Pajak (DJP).
Peredaran bruto di sini artinya nilai omzet transaksi, tidak termasuk Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM). Jadi kalau harga barangmu sudah termasuk PPN, PPN tidak ikut dihitung sebagai dasar potongan.
Dasar hukumnya adalah Peraturan Menteri Keuangan (PMK) Nomor 37 Tahun 2025 tentang penunjukan pihak lain sebagai pemungut pajak atas penghasilan pedagang dalam negeri lewat perdagangan melalui sistem elektronik. DJP menunjuk keempat marketplace sebagai pemungut lewat Keputusan Direktur Jenderal Pajak tanggal 24 September 2026, yaitu Shopee, Tokopedia, Lazada, dan Blibli. Setelah memungut, marketplace wajib memberi bukti pemungutan elektronik kepada penjual. Simpan bukti ini, karena ia menjadi dokumen penting saat pelaporan pajak tahunan.

Siapa yang Dipungut dan Siapa yang Bebas
Skema pajak marketplace 0,5 persen 2026 ini berlaku untuk pedagang dalam negeri yang berjualan lewat marketplace yang ditunjuk. Namun tidak semua penjual dipungut. Aturannya memberi pengecualian yang cukup besar untuk usaha kecil.
Wajib pajak orang pribadi dengan omzet sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai pemungutan, sepanjang ia menyampaikan surat pernyataan kepada setiap marketplace tempat ia berjualan. Surat pernyataan ini bermeterai dan perlu diperbarui jika omzetmu melewati Rp500 juta. Lewat dari batas itu, pemungutan mulai berlaku.
Artinya ada dua pekerjaan rumah yang berbeda tergantung posisimu. Kalau omzet tahunanmu masih di bawah Rp500 juta, pekerjaanmu adalah memastikan surat pernyataan tersampaikan ke tiap marketplace, bukan sekadar mengandalkan asumsi bahwa kamu otomatis bebas. Kalau omzetmu sudah di atas batas itu, pekerjaanmu adalah menyiapkan arus kas untuk potongan 0,5 persen dan mencatat bukti potongnya dengan rapi.
Satu hal lagi yang perlu disiapkan adalah identitas pajakmu. Pastikan NPWP atau NIK yang sudah diaktivasi sebagai NPWP tercatat dengan benar di akun sellermu, karena data inilah yang dipakai marketplace untuk menerbitkan bukti potong atas namamu.
Linimasa, Kenapa Tanggalnya Sempat Bergeser
Tanggal mulai pemungutan ini sempat bergeser dua kali. Memahami riwayatnya membantumu membaca pengumuman pajak dengan lebih hati-hati.
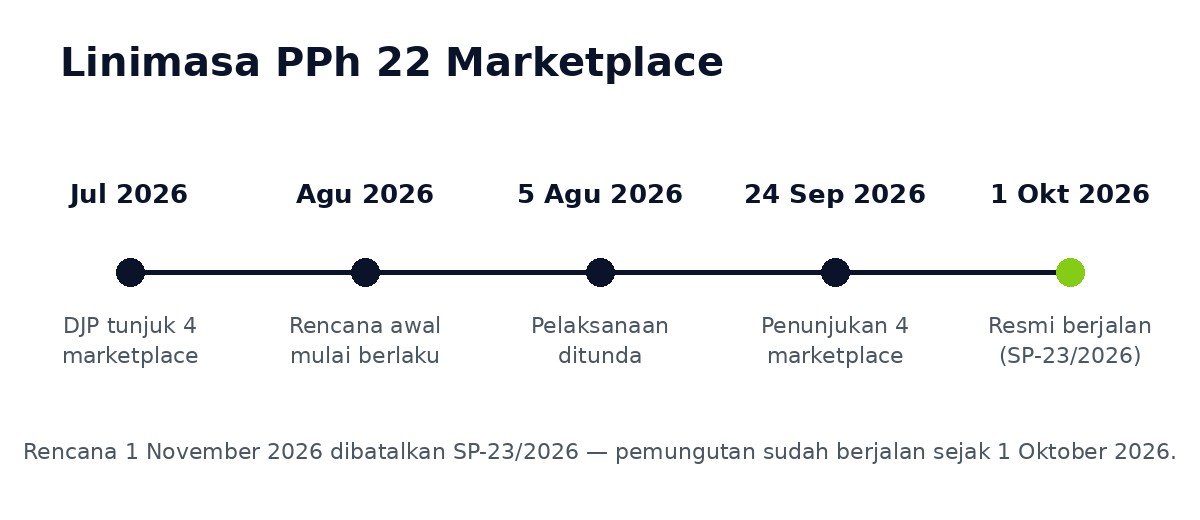
Semula pemungutan direncanakan mulai Agustus 2026. Pada 5 Agustus 2026, DJP menunda pelaksanaannya sampai 31 Oktober 2026 lewat Pengumuman DJP Nomor PENG-46/PJ.09/2026, dengan rencana mulai 1 November 2026. Rencana itu kemudian tidak berlaku: lewat Siaran Pers DJP Nomor SP-23/2026 tertanggal 1 Oktober 2026, DJP mengumumkan pemungutan mulai dilaksanakan pada 1 Oktober 2026 — lebih cepat sebulan dari rencana 1 November — dengan pemungutan efektif di lapangan mulai 2 Oktober 2026 pukul 00.00 WIB. Keputusan penunjukan keempat marketplace sebagai pemungut diterbitkan 24 September 2026.
Jadi, kalau kamu masih membaca berita lama yang menulis 1 November 2026, tanggal itu sudah kedaluwarsa. Yang berlaku sekarang adalah 1 Oktober 2026. PPh 22 yang sempat terlanjur dipungut selama masa penundaan akan dikembalikan oleh marketplace kepada penjual, menurut pernyataan DJP yang dikutip media.
Bedanya dengan Potongan Komisi Affiliator (PPh 21)
Di sinilah kebingungan paling sering muncul. Affiliator tidak menjual barang, melainkan menerima komisi karena mempertemukan pembeli dengan produk. Atas komisi itu, yang berlaku bukan PPh 22, melainkan PPh Pasal 21.
DJP menegaskan bahwa komisi affiliator adalah imbalan atas jasa orang pribadi, sehingga platform yang membayar komisi bertindak sebagai pemotong PPh 21. Potongan ini bersifat tidak final, artinya ia adalah pembayaran pajak di muka. Saat melaporkan SPT Tahunan, PPh 21 yang sudah dipotong platform bisa dikreditkan, yaitu dikurangkan dari total pajak yang terutang. Hasil akhirnya bisa kurang bayar atau lebih bayar, tergantung total penghasilan setahunmu.
Peraturan Pemerintah Nomor 20 Tahun 2026 juga menegaskan bahwa affiliator dan kreator konten masuk kategori pekerjaan bebas, sehingga dikecualikan dari PPh Final UMKM 0,5 persen. Jadi jangan tertukar. PPh Final 0,5 persen untuk UMKM adalah jalurnya penjual, sementara affiliator memakai jalur pekerjaan bebas dengan PPh 21.

| Aspek | Seller marketplace (PPh 22) | Affiliator (PPh 21) |
|---|---|---|
| Yang dipotong | Omzet penjualan barang | Komisi atas jasa promosi |
| Siapa pemotongnya | Marketplace yang ditunjuk (Shopee, Tokopedia, Lazada, Blibli) | Platform atau pihak yang membayar komisi |
| Tarif dan dasar | 0,5 persen dari peredaran bruto, tanpa PPN dan PPnBM | Tarif progresif atas penghasilan, dengan mekanisme bukan pegawai |
| Sifat potongan | Untuk penjual PPh Final, dihitung sebagai pembayaran PPh Final. Untuk yang lain, bisa dikreditkan di SPT Tahunan | Tidak final, pembayaran di muka yang dikreditkan di SPT Tahunan |
| Pembebasan | Omzet sampai Rp500 juta per tahun bebas bila ada surat pernyataan | Tidak ada pembebasan sejenis, penghitungan mengikuti total penghasilan setahun |
Hitung Dampaknya ke Dompetmu
Angka lebih mudah dipahami daripada definisi. Berikut tiga contoh ilustratif untuk tiga posisi yang berbeda. Contoh-contoh ini memakai tarif dan batas yang tercantum dalam skema pajak marketplace 0,5 persen 2026, tetapi hasil akhirmu tetap tergantung pada total omzet dan status pajakmu sendiri.
Contoh pertama, seller dengan omzet Rp100 juta per bulan. Potongan PPh 22 sebesar 0,5 persen berarti Rp500 ribu per bulan. Dalam setahun, omzetnya Rp1,2 miliar.
Bila ia memakai skema PPh Final UMKM, potongan itu dihitung sebagai pembayaran PPh Finalnya, dengan catatan Rp500 juta pertama omzet tahunan orang pribadi bebas pajak. Contoh hitungan DJP menghasilkan pajak setahun Rp3,5 juta dari selisih Rp700 juta. Angka ini dikutip dari contoh DJP, bukan janji bahwa tagihanmu akan sama persis.
Contoh kedua, seller yang tidak memakai PPh Final. Potongan 0,5 persen yang dipungut marketplace bukan biaya hangus.
Ia bisa dikreditkan saat pelaporan SPT Tahunan, sehingga yang penting adalah menyimpan bukti potongnya, bukan sekadar mencatat omzet kotor.
Contoh ketiga, affiliator dengan komisi Rp10 juta dalam satu bulan. Potongan PPh 21 yang muncul di dashboard platform bukan “biaya platform” dan bukan PPh 22. Ia adalah pajak di muka.
Di akhir tahun, total komisi setahun dikurangi penghasilan tidak kena pajak akan menentukan pajak terutangmu, lalu potongan yang sudah dipungut dikurangkan dari angka itu. Affiliator yang tidak mencatat komisinya sepanjang tahun akan kesulitan di titik ini, karena SPT menuntut angka setahun, bukan angka sebulan.
Checklist untuk Seller yang Sudah Dipungut
Untuk seller yang terdampak pajak marketplace 0,5 persen 2026, kerjakan empat hal ini. Pertama, periksa NPWP atau NIK yang terdaftar di akun sellermu dan pastikan statusnya aktif. Kedua, jika omzet tahunanmu sampai Rp500 juta, siapkan dan sampaikan surat pernyataan bermeterai ke setiap marketplace tempat kamu berjualan. Ketiga, buka pengumuman resmi marketplace masing-masing soal mekanisme pemungutan, karena detail tampilannya bisa berbeda antar platform.
Keempat, mulai dari transaksi pertama yang dipotong, simpan bukti pemungutan elektronik di folder khusus, jangan biarkan tersebar di email dan dashboard.
Untuk affiliator, checklistnya lebih pendek tetapi sama pentingnya. Pertama, periksa bukti potong PPh 21 di dashboard platform dan pastikan namamu serta NPWP-mu benar. Kedua, catat komisi yang kamu terima setiap bulan dalam satu rekap setahun, karena SPT dihitung tahunan.
Ketiga, jangan mencampuradukkan potongan PPh 21 atas komisi dengan PPh 22 marketplace. Keduanya berbeda pasal, berbeda objek, dan berbeda perlakuan di SPT.
4 Kesalahan yang Sering Terjadi
Kesalahan pertama adalah mengira skema pajak marketplace 0,5 persen 2026 sebagai pajak baru yang menambah beban. Bagi penjual PPh Final, potongan ini adalah cara bayar yang berpindah jalur, bukan beban tambahan. Bagi yang lain, ia bisa dikreditkan.
Kesalahan kedua adalah affiliator yang mengira dirinya ikut kena PPh 22. Affiliator tidak menjual barang lewat marketplace sebagai pedagang, sehingga potongan atas komisinya tetap memakai jalur PPh 21.
Kesalahan ketiga adalah seller kecil yang merasa otomatis bebas tanpa mengirim surat pernyataan. Pembebasan omzet sampai Rp500 juta berlaku sepanjang surat pernyataan disampaikan. Tanpa surat itu, marketplace tidak punya dasar untuk tidak memungut.
Kesalahan keempat adalah membuang bukti potong. Bukti potong adalah dokumen yang membuat potonganmu diakui saat SPT. Tanpa bukti itu, kamu harus menelusuri ulang riwayat transaksi yang bisa jadi sudah berganti tampilan di dashboard.
Yang Masih Perlu Dipantau
Tiga hal masih terbuka. Pertama, pemungutan sudah berjalan sejak 1 Oktober 2026, tetapi detail tampilan dan mekanisme di dashboard tiap marketplace bisa berbeda, jadi pengumuman marketplace masing-masing tetap menjadi rujukan terakhir. Kedua, mekanisme pengembalian PPh 22 yang sempat terlanjur dipungut selama masa penundaan masih perlu dilihat praktiknya di tiap platform. Ketiga, aturan ini menyentuh pedagang dalam negeri di marketplace yang ditunjuk, sehingga seller yang berjualan di kanal lain di luar keempat marketplace tersebut tidak otomatis terkena skema yang sama.
Artikel ini diperbarui pada 2 November 2026 berdasarkan Siaran Pers DJP Nomor SP-23/2026. Jika ada pengumuman baru dari DJP atau marketplace setelah tanggal itu tentang pajak marketplace 0,5 persen 2026, pengumuman tersebut yang berlaku.
Langkah Berikutnya
Kalau kamu seller, bedakan dulu potongan pajak ini dari biaya admin marketplace yang selama ini memangkas marginmu. Pajak dan biaya platform adalah dua potongan yang berbeda, dan keduanya perlu dihitung bersama saat kamu menetapkan harga. Menjelang musim belanja akhir tahun, gabungkan pemahaman ini dengan persiapan 12.12 untuk affiliator dan seller agar arus kasmu tidak kaget di pekan puncak.
Kalau kamu affiliator, fokusmu bukan PPh 22, melainkan kerapian catatan komisimu sepanjang tahun. Bangun juga jalur penjualan yang tidak sepenuhnya bergantung pada marketplace, misalnya lewat landing page affiliator yang mengubah klik jadi order WhatsApp, supaya kamu punya rumah sendiri saat aturan platform berubah.
Referensi
- Direktorat Jenderal Pajak, Siaran Pers Nomor SP-23/2026, “Pemungutan PPh Pasal 22 melalui Marketplace Mulai Dilaksanakan” (pajak.go.id) — pemungutan mulai dilaksanakan 1 Oktober 2026, efektif 2 Oktober 2026 pukul 00.00 WIB; empat marketplace ditunjuk 24 September 2026.
- Direktorat Jenderal Pajak, “Affiliator: Cuan Jalan, Pajak Aman” (pajak.go.id) — PPh 21 atas komisi affiliator, sifat tidak final, dan PP 20/2026.
- Investor.id, “Bergeser Lagi, Pungutan Pajak Pedagang Online Dimulai 1 November 2026” (investor.id) — penunjukan empat marketplace, tarif 0,5 persen, dan pengembalian pungutan masa penundaan. (Catatan: jadwal dalam artikel ini sudah kedaluwarsa, digantikan SP-23/2026.)
- PajakOnline, “Pemerintah Kejar Sisa Target Pajak Rp750 Triliun” (pajakonline.com) — PMK 37/2025, SP-14/2026, PENG-46/PJ.09/2026, dan pembebasan omzet Rp500 juta.
- PanduanJualan.com, “Pajak UMKM dan Pajak Jualan Online 2026” (panduanjualan.com) — contoh hitungan DJP dan surat pernyataan bermeterai.
- JournalArta, “Empat E-commerce Mulai Pungut Pajak per 1 November” (journalarta.com) — pernyataan Dirjen Pajak soal jadwal mengikuti kesiapan platform. (Catatan: jadwal dalam artikel ini sudah kedaluwarsa, digantikan SP-23/2026.)